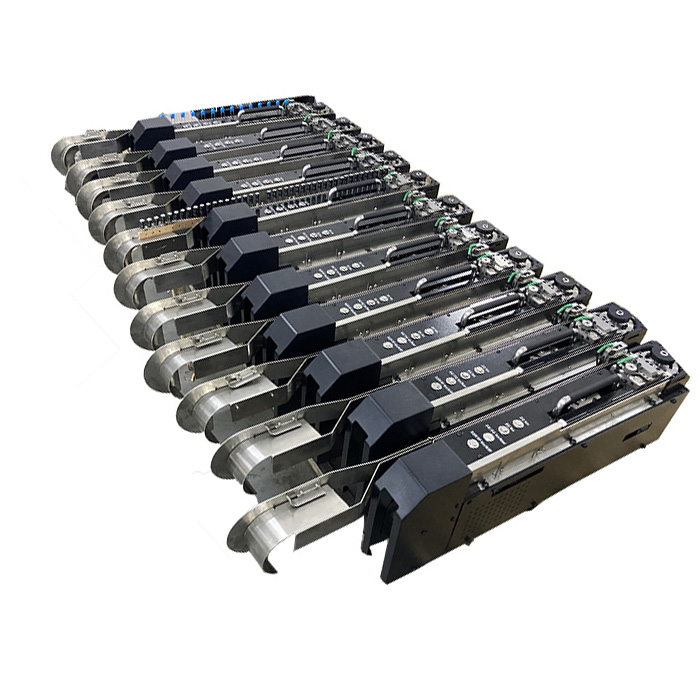
2025年,贴片机飞达(供料器)市场作为电子制造产业链的关键环节,在国产化进程加速、下游需求扩容及技术迭代的驱动下,呈现出稳健增长态势。根据行业数据,中国贴片机飞达市场规模已达数十亿元量级,同比增长约8%-10%,需求增速显著高于供给,反映出下游电子制造企业对高效、稳定供料解决方案的迫切需求。
一、需求端:下游应用扩容,驱动飞达市场增长
消费电子与汽车电子双轮驱动
消费电子领域,智能手机、可穿戴设备等产品迭代加速,对PCB板贴装精度与效率要求提升,直接拉动高速贴片机及配套飞达的需求。汽车电子领域,随着新能源汽车渗透率突破40%,车规级电子元件(如ADAS传感器、车载通信模块)的贴装需求激增,推动飞达市场向高可靠性、耐环境性方向发展。
数据显示,2025年消费电子与汽车电子领域对贴片机飞达的需求占比合计超60%,成为市场增长的核心引擎。
新兴领域需求崛起
人工智能、物联网设备及医疗电子等新兴领域对微型化、高密度贴装的需求持续释放,带动对精密飞达的采购。例如,医疗电子设备对元件贴装的洁净度与稳定性要求极高,推动飞达技术向无尘化、低振动方向升级。
二、供给端:国产替代加速,技术壁垒逐步突破
本土企业崛起,打破外资垄断
长期以来,贴片机飞达市场由日本、德国等外资品牌主导,但2025年国产企业通过技术攻关与成本优势,在中低端市场实现快速替代。例如,深圳某企业推出的高速电动飞达,在精度与稳定性上已接近国际先进水平,价格却仅为外资品牌的60%-70%,成功打入华为、比亚迪等头部企业供应链。
行业数据显示,2025年国产贴片机飞达市场份额已提升至35%-40%,较2020年增长超15个百分点。
技术迭代:智能化与柔性化成趋势
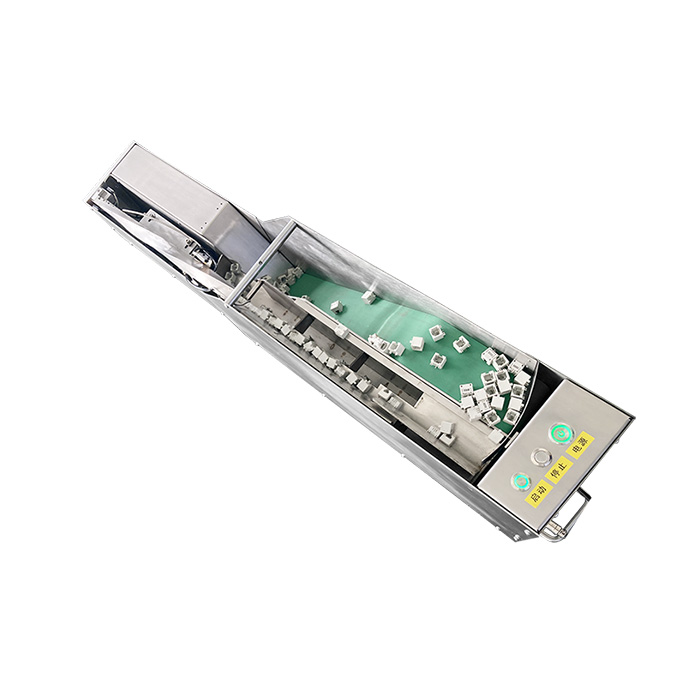
飞达产品正从单一供料功能向智能化、柔性化方向发展。例如,部分企业推出支持AI视觉识别、自动换料功能的智能飞达,可适配多规格元件,减少生产线停机时间。此外,模块化设计成为主流,用户可根据生产需求快速更换供料器类型,提升设备利用率。
三、竞争格局:头部企业集中,差异化竞争明显
国际品牌仍占高端市场主导
日本企业如Panasonic、FUJI凭借技术积累与品牌优势,在高端贴片机飞达市场占据60%以上份额,产品以高精度、长寿命著称,主要面向苹果、三星等高端客户。
本土企业差异化突围
国内企业通过细分市场切入,形成差异化竞争。例如,部分企业专注于汽车电子领域,推出耐高温、抗振动的专用飞达;另一些企业则聚焦中小型电子制造企业,提供性价比更高的入门级产品。此外,与贴片机厂商的深度合作成为本土企业突围的关键,通过绑定设备销售,快速扩大市场份额。
四、挑战与机遇并存
技术瓶颈待突破
尽管国产飞达在精度与稳定性上取得进展,但在高速贴装(如每分钟贴装元件数超10万颗)场景下,仍与外资品牌存在差距。此外,核心零部件(如电机、传感器)的国产化率不足,导致成本压力较大。
政策与市场双重利好
国家层面持续推动电子制造设备国产化,通过税收优惠、研发补贴等政策支持本土企业技术升级。同时,下游电子制造企业为降低供应链风险,主动增加国产飞达采购比例,为本土企业提供广阔市场空间。
五、未来展望
2026年,贴片机飞达市场预计将保持8%-10%的增速,国产替代趋势进一步强化。技术层面,智能化、模块化设计将成为主流,AI与物联网技术的融合将推动飞达向“自感知、自决策”方向发展。市场层面,随着新能源汽车、AIoT等新兴领域的爆发,飞达需求将持续扩容,本土企业有望通过技术升级与成本优势,逐步蚕食外资品牌市场份额。
结语
2025年,贴片机飞达市场在需求增长与国产替代的双重驱动下,呈现出活力与挑战并存的局面。本土企业需持续加大研发投入,突破核心技术瓶颈,方能在全球竞争中占据一席之地。